White Paper
Racheter ou céder une entreprise : le guide juridique de la transmission
Les étapes clés, les pièges à éviter et le rôle indispensable de l'avocat pour réussir la cession ou l'acquisition d'une PME
Scroll
Transmettre son entreprise est un moment charnière dans la vie d’un dirigeant. Que vous soyez cédant — après des années de travail, vous passez le relais — ou acquéreur — vous franchissez le pas de l’entrepreneuriat par la reprise — l’opération est à la fois un aboutissement et un nouveau départ.
Mais une transmission d’entreprise est aussi l’une des opérations juridiques les plus complexes et les plus risquées que vous réaliserez. Valorisation, due diligence, garanties, fiscalité, sort des contrats et des salariés : chaque aspect recèle des enjeux considérables. Une erreur à ce stade peut coûter des années de travail — au cédant comme à l’acquéreur.
Ce white paper vous guide à travers les étapes clés d’une transmission réussie, quel que soit le côté de la table où vous vous trouvez.
1. Cession de parts ou cession de fonds : le choix fondamental
Deux mécanismes, deux logiques
La première décision structurante est le mode de transmission. En Belgique, deux voies principales s’offrent à vous : la cession de parts sociales (share deal) ou la cession du fonds de commerce (asset deal). Ce choix impacte tout : la fiscalité, le transfert des dettes, le sort des contrats, la protection de l’acquéreur.
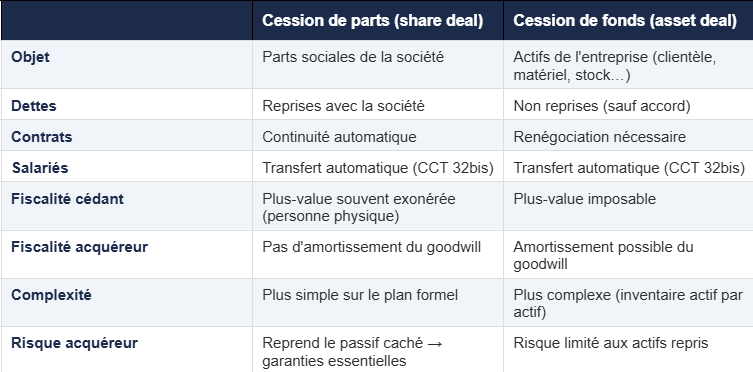
Le choix entre share deal et asset deal dépend de nombreux facteurs : la structure de l’entreprise, la situation fiscale des parties, les dettes existantes, les contrats en cours. C’est une décision qui se prend avec votre avocat et votre comptable ensemble.
Le mode de transmission détermine les règles du jeu pour toute l'opération. Choisir le mauvais, c'est partir du mauvais pied.

2. La préparation : la clé d’une transmission réussie
Côté cédant : préparer la cession 2 à 3 ans avant
Une cession réussie se prépare longtemps à l’avance. Le cédant a intérêt à commencer le travail de structuration au moins deux à trois ans avant la cession envisagée.
- Mettre les comptes en ordre et optimiser la présentation financière.
- Formaliser les processus et réduire la dépendance au dirigeant.
- Sécuriser les contrats clés (clients, fournisseurs, bail).
- Protéger la propriété intellectuelle (marques, brevets, cessions de droits).
- Résoudre les litiges en cours ou les provisionner.
- Optimiser la structure juridique et fiscale en vue de la cession.
- Préparer la data room : rassembler tous les documents que l’acquéreur demandera.
Côté acquéreur : définir sa stratégie d’acquisition
L’acquéreur doit également se préparer. Définir précisément ce qu’il recherche, son budget, ses critères, son mode de financement. Et surtout s’entourer dès le départ d’un avocat et d’un comptable qui l’accompagneront tout au long du processus.
- Définir le profil de la cible (secteur, taille, localisation, synergies).
- Structurer le financement (fonds propres, emprunt, aides régionales).
- Anticiper la transition opérationnelle.
- Préparer le véhicule d’acquisition si nécessaire (holding de reprise).
3. Les étapes de la transmission
La lettre d’intention (LOI)
Première étape formelle après les discussions préliminaires. La lettre d’intention fixe les grandes lignes de l’opération : périmètre, prix indicatif ou méthode de valorisation, conditions suspensives, calendrier, exclusivité. Même non contraignante sur le prix, elle engage moralement et encadre la suite du processus.
C’est aussi à ce stade que l’accord de confidentialité (NDA) prend toute son importance : le cédant va révéler des informations sensibles sur son entreprise.
La due diligence
L’audit approfondi est le moment de vérité. L’acquéreur examine l’entreprise sous toutes ses coutures : finances, fiscalité, droit social, contrats, propriété intellectuelle, conformité réglementaire, litiges, environnement.
Les domaines clés de la due diligence :
Due diligence financière — Analyse des comptes, de la trésorerie, de l’endettement, des engagements hors bilan. Vérification de la cohérence entre les chiffres présentés et la réalité.
Due diligence juridique — Revue des statuts, des contrats commerciaux, des baux, des contrats de travail, des litiges, de la conformité réglementaire, de la PI, du RGPD.
Due diligence fiscale — Vérification de la situation fiscale, des risques de redressement, des reports déficitaires, des conventions intragroupe.
Due diligence sociale — Analyse des contrats de travail, des avantages, des litiges sociaux, des obligations paritaires, des plans sociaux éventuels.
Pour le cédant, la due diligence est un moment de vulnérabilité : chaque faiblesse découverte est un levier de négociation pour l’acquéreur. D’où l’importance de la préparation en amont.
La convention de cession
C’est le contrat central de l’opération. Il formalise l’ensemble des termes négociés : prix, modalités de paiement, conditions suspensives, déclarations et garanties du cédant, clause de non-concurrence, période de transition. Chaque mot compte.
Le closing
Le jour de la signature définitive et du transfert effectif. Paiement du prix, transfert des parts ou des actifs, formalités administratives, publications légales. Le closing est un moment technique où la coordination entre avocats, comptables et notaires est essentielle.
4. Les clauses qui font ou défont la transaction
La clause de prix et les mécanismes d’ajustement
Le prix peut être fixe ou ajustable. Dans beaucoup de transactions, une partie du prix dépend de la situation réelle de l’entreprise au jour du closing (ajustement sur la trésorerie nette, le BFR) ou des performances futures (earn-out). Ces mécanismes sont puissants mais complexes. Mal rédigés, ils sont source de litiges interminables.
Les déclarations et garanties (reps & warranties)
Le cédant déclare que certaines informations sont exactes et garantit l’acquéreur contre les risques cachés. C’est le filet de sécurité de l’acquéreur : si un passif non déclaré apparaît après la cession, le cédant doit indemniser.
Les points de négociation clés :
- Plafond global de la garantie (souvent un pourcentage du prix).
- Seuil de déclenchement (franchise ou seuil de matérialité).
- Durée de la garantie (généralement 2 à 5 ans, plus longue pour les garanties fiscales et sociales).
- Séquestre : une partie du prix bloquée pour garantir l’exécution.
La clause d’earn-out
L’earn-out est un complément de prix conditionné aux performances futures de l’entreprise. C’est un outil de rapprochement quand cédant et acquéreur ne s’accordent pas sur la valorisation. Mais c’est aussi un nid à conflits si les critères de calcul ne sont pas définis avec une précision chirurgicale.
- Définir des indicateurs objectifs et vérifiables (EBITDA, chiffre d’affaires).
- Prévoir un mécanisme de contrôle (audit, expert indépendant).
- Encadrer la gestion de l’entreprise pendant la période d’earn-out pour éviter les manipulations.
La clause de non-concurrence du cédant
Essentielle pour l’acquéreur : le cédant s’engage à ne pas créer ou rejoindre une activité concurrente pendant une période définie. La clause doit être limitée en durée, en territoire et en activité pour être valable en droit belge.
La période de transition (accompagnement)
Le cédant reste généralement impliqué pendant quelques mois après la cession pour assurer la transition : présentation aux clients, transfert de savoir-faire, accompagnement opérationnel. Le contrat doit préciser la durée, les modalités et la rémunération de cet accompagnement.
Dans une cession d'entreprise, le diable est dans les détails. Et les détails sont dans le contrat.
5. Les pièges les plus fréquents
Côté cédant
Vendre trop tard — Beaucoup de dirigeants repoussent la cession et finissent par vendre dans l’urgence : problème de santé, épuisement, baisse d’activité. Un cédant pressé est un cédant en position de faiblesse.
Sous-estimer la préparation — La data room est incomplète, les contrats ne sont pas en ordre, la PI n’est pas protégée. Chaque lacune est une décote sur le prix ou une garantie supplémentaire à donner.
Confondre valeur sentimentale et valeur de marché — Votre entreprise vaut ce qu’un acquéreur est prêt à payer, pas ce qu’elle représente pour vous. Une valorisation réaliste dès le départ évite des mois de négociation infructueuse.
Côté acquéreur
Faire l’impasse sur la due diligence — Par enthousiasme ou pour accélérer le processus, certains acquéreurs survolent la due diligence. C’est le meilleur moyen de découvrir un passif caché après la signature.
Négliger les garanties — Accepter des garanties insuffisantes en durée, en montant ou en périmètre. La garantie de passif est votre assurance : ne la bradéz pas.
Ne pas prévoir la transition — Reprendre une entreprise sans plan de transition, c’est risquer de perdre les clients clés, les employés essentiels et le savoir-faire du cédant.
6. La timeline type d’une transmission
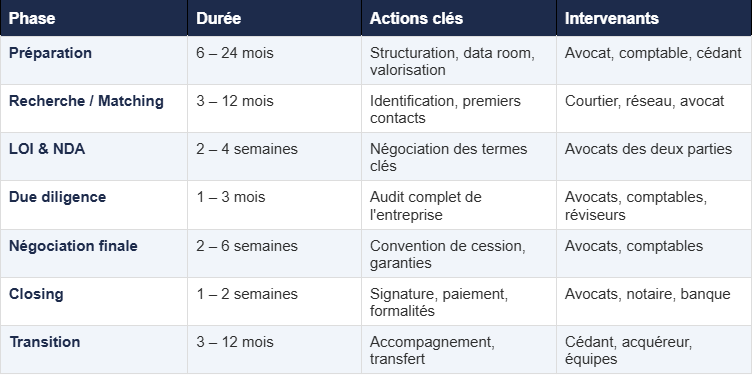
Au total, une transmission bien menée prend entre 12 et 36 mois, de la décision initiale au closing. Les opérations bâclées se paient toujours après la signature.
7. La transmission familiale : un cas à part
Transmettre son entreprise à un membre de sa famille est souvent le souhait du dirigeant fondateur. Mais c’est aussi une opération où l’émotionnel et le juridique s’entremêlent de manière particulièrement intense.
- Valorisation : comment fixer un prix juste entre membres d’une même famille, sans avantager l’un au détriment des autres ?
- Donation et fiscalité : les régimes de donation de parts en Belgique offrent des opportunités fiscales intéressantes, mais sous conditions strictes.
- Gouvernance : comment organiser la cohabitation entre la génération sortante et la génération entrante ?
- Succession : anticiper la répartition en cas de décès pour éviter les conflits entre héritiers.
- Compétences : s’assurer que le repreneur familial a les compétences et la légitimité pour reprendre les rênes.
Un accompagnement juridique spécifique est indispensable pour que la transmission familiale soit à la fois fiscalement optimisée, juridiquement sécurisée et humainement réussie.
Transmettre une entreprise, c'est transmettre une histoire. Encore faut-il que le prochain chapitre soit bien écrit.
Préparer la transmission de votre entreprise avec Lex4u
La transmission d’entreprise est un projet de vie. Pour le cédant, c’est l’aboutissement de années de travail. Pour l’acquéreur, c’est le début d’une aventure entrepreneuriale. Dans les deux cas, la qualité de l’accompagnement juridique fait la différence entre une opération réussie et un échec coûteux.
Chez Lex4U, nous accompagnons aussi bien les cédants que les acquéreurs, de la préparation initiale au closing et au-delà. Notre approche : une rigueur juridique au service d’un objectif business, avec une attention particulière à la dimension humaine de chaque transmission.
Passez à l’action avec Lex4U
Chez Lex4U, nous avons conçu notre offre pour rendre l’accompagnement juridique stratégique accessible à toutes les PME et TPE. Parce que chaque entreprise a des besoins différents, nous proposons deux formules adaptées à votre réalité.
Nos abonnements juridiques
Un accompagnement régulier et prévisible pour sécuriser votre activité au quotidien. Avec un abonnement Lex4U, vous bénéficiez d’un accès privilégié à votre avocat. Le tout à un tarif mensuel fixe et maîtrisé, sans surprise.
Nos packs thématiques
Vous avez un besoin précis ? Nos packs clés en main couvrent les situations les plus courantes des PME : création d’entreprise, sécurisation des contrats commerciaux, mise en conformité RGPD, protection de marque… Un périmètre clair, un tarif fixe, un livrable concret.